


2026-10-19 12
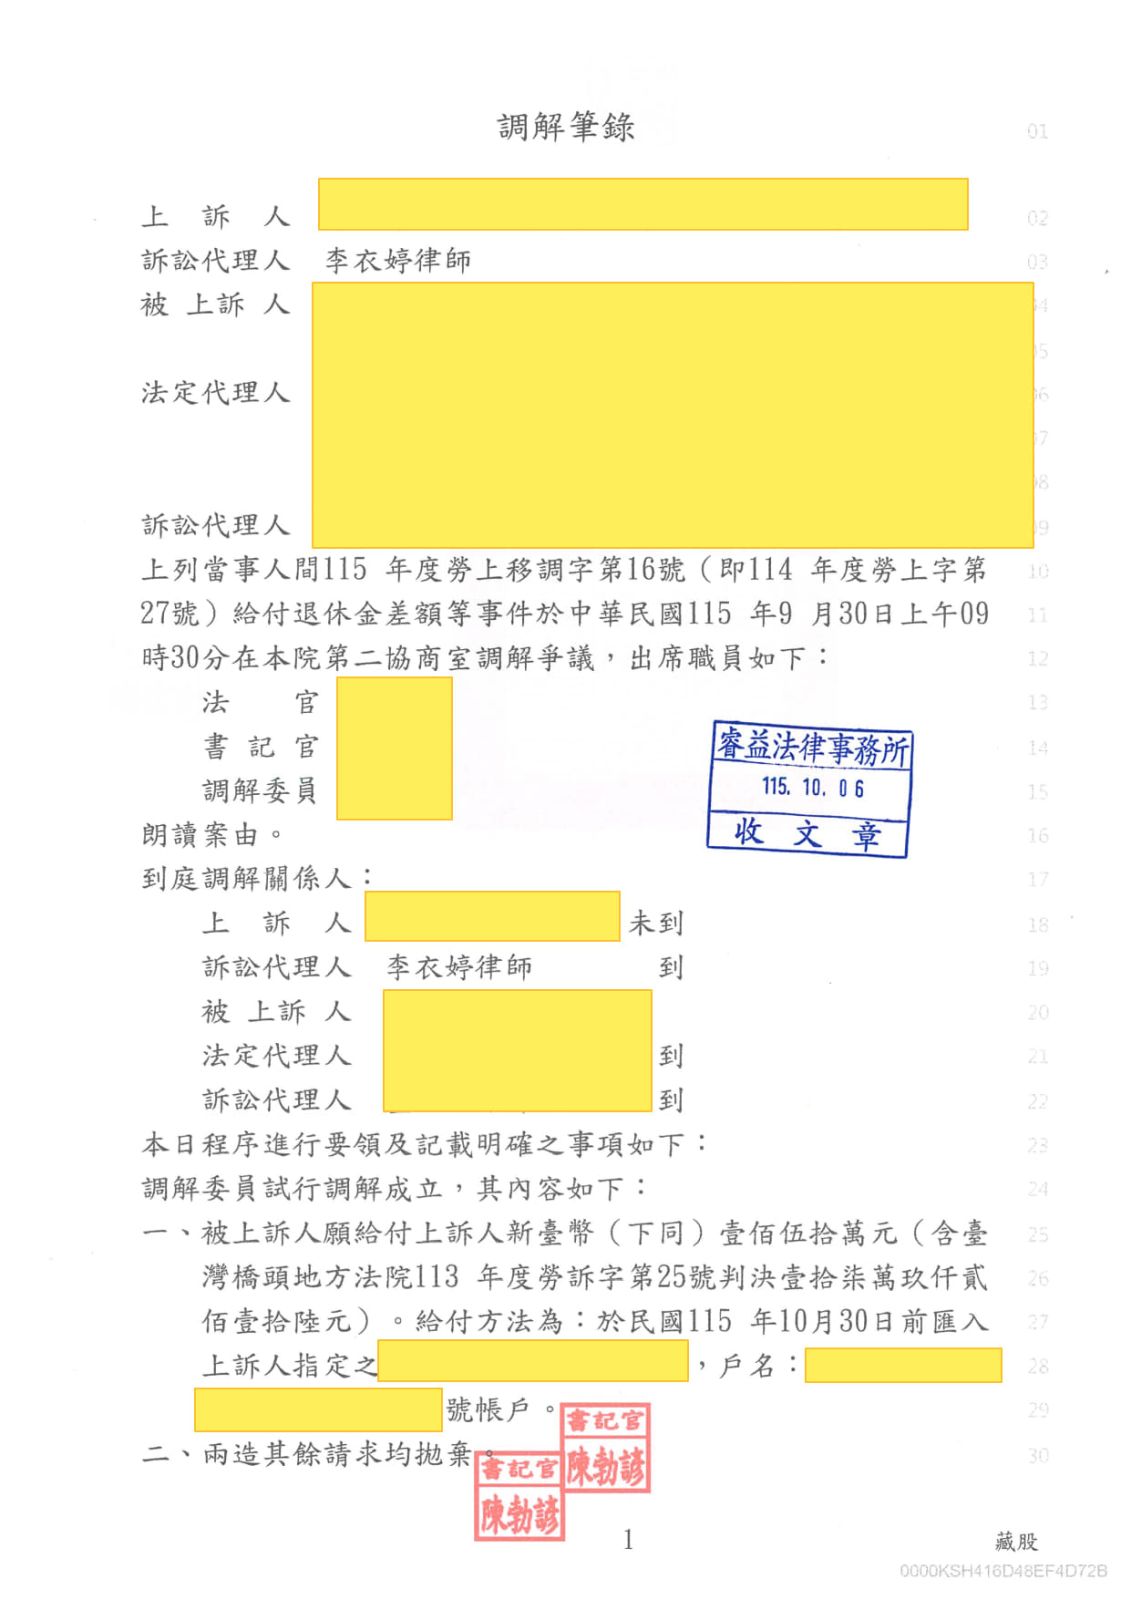
狂賀!本所協助陳先生與金○公司達成訴訟上和解獲得滿意的賠償金!
當事人自民國76年11月14日任職於O榮公司,並加保勞健保。嗣88年8月2日自O榮公司退保,並於同日加保於庭O公司。88年8月24日O榮公司解散。庭O公司於93年間則指派當事人陳先生至明O菸酒公司提供勞務。107年3月1日金O菸酒公司成立。庭O公司之兩位老闆因理念不合分道揚鑣,其中一位老闆另行創立金O菸酒公司。108年11月7日,陳先生被庭O公司退保,並於翌日加保於金O菸酒公司。明O菸酒公司與金O菸酒公司執行業務董事、股東重疊,具備公司法上關係企業之法律關係。112年9月30日陳先生退休。
法律爭點在於:
陳先生自始聽從O榮老闆黃先生的指示,其至明O公司提供勞務期間之上班地點與嗣後投保單位遭變更為金O菸酒公司後之上班地點相同、工作內容相同、薪資單相同、發薪水為同一人,差別僅在於投保單位為不同法人。陳先生能否主張自在明O公司任職當日起(76.11.14),迄至112年9月30日退休止,此段期間之年資併計應由金O公司依法給付舊制退休金?金O公司與明O公司是否具備雇主之實體同一性?
陳先生一審委任他所律師主張勞動基準法第20條新雇主應承認勞工於舊雇主任職期間之年資,遭一審法院判決公司法人格不同,無法證明庭O公司與金O菸酒公司有實質控制、互為實際管理之法律關係。
陳先生二審委任本所協助上訴,經本所律師將策略定調應以勞動基準法第57條雇主實體同一性作為論述主軸,輔以兩家公司間共用員工、工作地點相同、業務性質相同,104對外招募人才平台的聯絡人、公司地址均相同,故應具有實質同一性,自得將其受僱於現雇主法人之期間,及其受僱於與現雇主法人有實體同一性之原雇主法人之期間合併計算,庶符誠實及信用原則。
嗣本件經由法院勸諭兩造成立訴訟上和解,當事人陳先生終於如願以償拿到其應領取之退休金,而非僅以形式觀察割裂法人格,而使新雇主得以遁入法外之地規避其應依法併計原雇主年資後給付退休金之義務。
法律爭點在於:
陳先生自始聽從O榮老闆黃先生的指示,其至明O公司提供勞務期間之上班地點與嗣後投保單位遭變更為金O菸酒公司後之上班地點相同、工作內容相同、薪資單相同、發薪水為同一人,差別僅在於投保單位為不同法人。陳先生能否主張自在明O公司任職當日起(76.11.14),迄至112年9月30日退休止,此段期間之年資併計應由金O公司依法給付舊制退休金?金O公司與明O公司是否具備雇主之實體同一性?
陳先生一審委任他所律師主張勞動基準法第20條新雇主應承認勞工於舊雇主任職期間之年資,遭一審法院判決公司法人格不同,無法證明庭O公司與金O菸酒公司有實質控制、互為實際管理之法律關係。
陳先生二審委任本所協助上訴,經本所律師將策略定調應以勞動基準法第57條雇主實體同一性作為論述主軸,輔以兩家公司間共用員工、工作地點相同、業務性質相同,104對外招募人才平台的聯絡人、公司地址均相同,故應具有實質同一性,自得將其受僱於現雇主法人之期間,及其受僱於與現雇主法人有實體同一性之原雇主法人之期間合併計算,庶符誠實及信用原則。
嗣本件經由法院勸諭兩造成立訴訟上和解,當事人陳先生終於如願以償拿到其應領取之退休金,而非僅以形式觀察割裂法人格,而使新雇主得以遁入法外之地規避其應依法併計原雇主年資後給付退休金之義務。